Nomades numériques : gérer son patrimoine quand on vit aux quatre coins du monde
Ils parcourent la planète avec souvent pour seul bagage un sac à dos et un ordinateur. Mais, aussi libres soient-ils, ces nouveaux globe-trotteurs ne peuvent pas toujours couper tous les ponts avec la France.
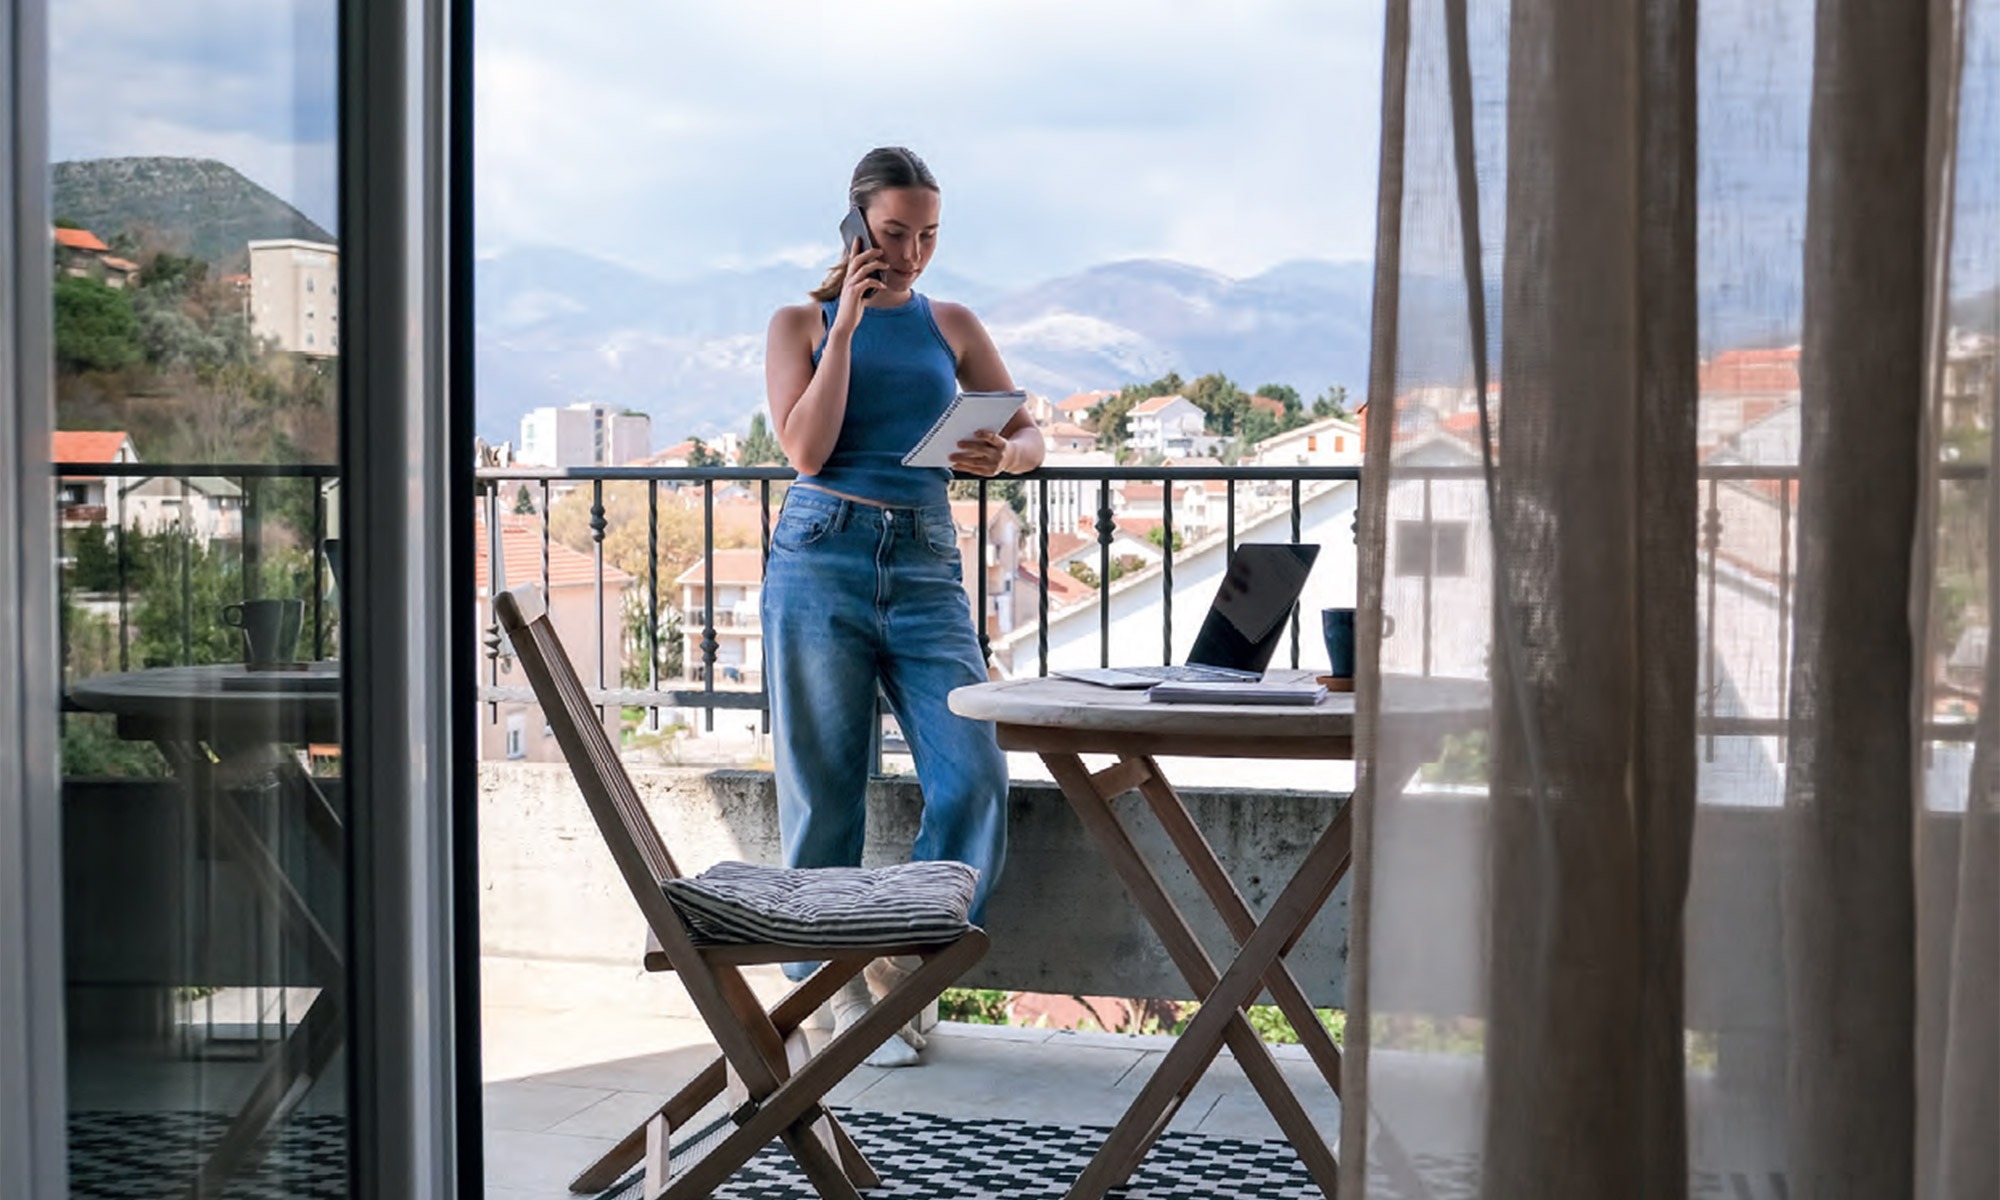
Pieds dans l’eau, mains sur le clavier ! Travailler à distance depuis Lisbonne, Bali, Rio de Janeiro ou Dubaï tout en changeant régulièrement de pays : le mode de vie des nomades numériques séduit de plus en plus. Cette liberté géographique s’accompagne toutefois d’un défi souvent sous-estimé : la gestion de son patrimoine.
« Ce sont des profils assez vulnérables, observe Édouard Ulrich, du cabinet de conseil en gestion de patrimoine AS & Associés. Ils sont généralement free-lances et 100 % de leurs revenus reposent sur eux, car ils n’ont pas d’équipe. Ils perçoivent des honoraires assez élevés, mais oublient assez vite qu’il y a une fiscalité et que, s’ils s’arrêtent pendant trois mois, ils ne gagnent rien. »
Gare à la double imposition
La première priorité consiste à choisir sa résidence fiscale et à la documenter sérieusement (bail, compte bancaire local, attestation de résidence). Contrairement à une idée reçue, il ne suffit pas de passer moins de six mois (183 jours) en France pour ne plus y être imposable. Le lieu où se situe le foyer ou le centre des intérêts économiques peut conduire à des situations complexes.
La double imposition est une préoccupation majeure pour les nomades numériques. Elle survient lorsque deux pays imposent le même revenu. Pour éviter cette situation, il est déterminant de se familiariser avec les conventions de non-double imposition. Ces accords permettent généralement de déduire les impôts payés dans un pays de ceux dus dans un autre, réduisant ainsi la charge fiscale totale.
Hong Kong, Monaco ou les Caraïbes
« L’idée est de s’établir stratégiquement dans des juridictions qui n’imposent pas les revenus de source étrangère, les plus-values ou le patrimoine mondial, conseille le cabinet d’avocats Vardanyan & Partners, spécialisé en immigration et en droit des affaires. Des pays comme Singapour, la Malaisie et Hong Kong taxent uniquement les revenus d’origine locale. »
Aux Émirats arabes unis, à Monaco et dans plusieurs pays des Caraïbes, il n’existe aucun impôt sur le revenu des personnes physiques. Le nomade numérique n’a pas de statut juridique propre en France, mais plusieurs pays ont créé des visas dédiés.
Toutefois, un autoentrepreneur qui enchaîne les destinations, mais garde une entreprise française, ses comptes, son logement et la majorité de ses clients en France… reste fiscalement français.
« Même en itinérance, un indépendant ou un salarié en télétravail reste un contribuable et un professionnel soumis à des obligations, précise-t-on chez MSH International, courtier et gestionnaire spécialisé dans l’assurance santé des expatriés. Cette question conditionne la durabilité de l’activité. Un free-lance qui facture depuis une situation floue finit presque toujours par perdre ses clients. »
Personne ne veut payer un prestataire sans numéro fiscal clair ou sans adresse d’entreprise.
Un statut souvent temporaire
Avant un départ, un audit patrimonial permet souvent d’éviter de mauvaises surprises, même si ce mode de vie de nomade numérique est souvent de courte durée.
« C’est une formule de vie qui convient à de jeunes célibataires et pour un temps donné, constate M. Ulrich. Ils partent trois ans au Maroc, par exemple, puis ils ont le mal du pays et rentrent assez rapidement parce qu’ils veulent aussi davantage de stabilité et parfois fonder une famille. Ils se rendent compte alors que free-lance, ce n’est pas ce qu’il y a de plus sécurisé. »
Autre enjeu majeur : la protection sociale et la retraite. Des solutions existent pour remplacer la Sécurité sociale, dont on perd les droits en quittant la France. La CFE (Caisse des Français de l’étranger) est le meilleur choix pour ceux qui veulent rester affiliés au système français. Une assurance santé internationale, au premier euro ou en complément de la CFE, permet une couverture plus sécurisante, prenant notamment en charge les soins, l’hospitalisation ou le rapatriement.
La dernière option est le statut de salarié via une SASU (société par actions simplifiée unipersonnelle) ou le portage salarial, qui offrent une protection plus robuste en permettant d’être rattaché au régime général pour les droits sociaux en France.
- Bien préparer son départ : la check-list indispensable
- L’assurance-vie luxembourgeoise est-elle vraiment faite pour vous ?
- Expatriés : êtes-vous vraiment en règle avec le fisc ?
- Contrat de mariage : pourquoi le départ à l’étranger est le bon moment pour y penser
- Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris
- Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
- Espagne : entre avantages fiscaux et complexité administrative
- Nomades numériques : gérer son patrimoine quand on vit aux quatre coins du monde
- Où placer son épargne une fois à l’étranger ?
- Français de l’étranger : une banque qui comprend vos enjeux patrimoniaux