Vie pratique
Quand la retraite vire au casse-tête pour les expatriés
Que l’on réside toujours à l’étranger ou que l’on soit de retour en France, comment obtenir sa future pension ? Comment s’assurer de percevoir tous ses droits à la retraite ? Voici quelques conseils pour optimiser votre pouvoir d’achat au moment de quitter le monde du travail.
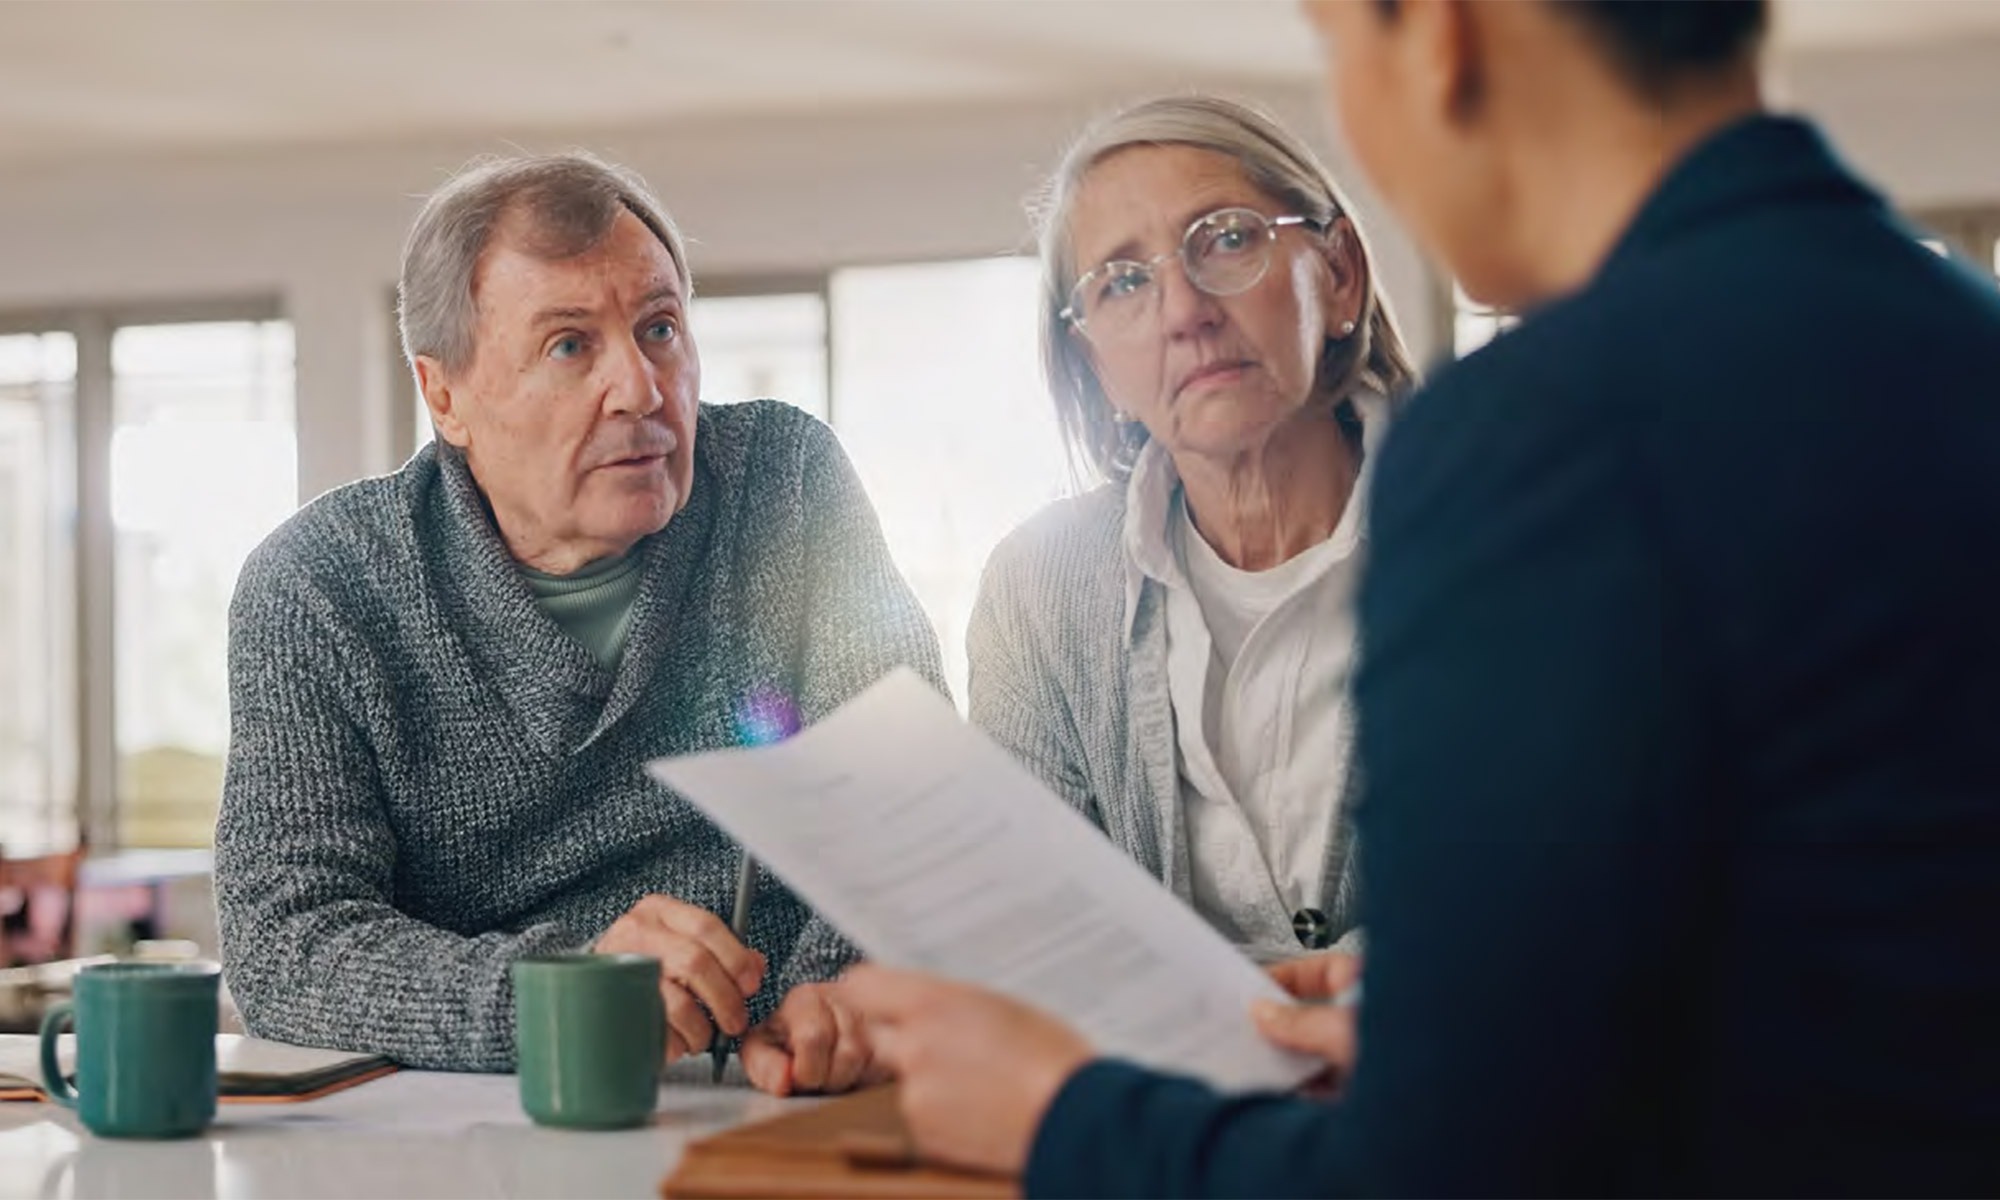
La retraite est peut-être le sujet le plus stratégique pour un expatrié. En partant à l’étranger, vous cessez généralement de cotiser au système français. Ce trou dans votre carrière peut avoir des conséquences durables sur le montant de vos pensions au retour.
« Soit vous cotisez à la CFE (Caisse des Français de l’étranger), soit vous optez en plus pour le régime complémentaire proposé par Malakoff Humanis, résume Patrick Fontan, directeur du cabinet de conseil Maubourg Patrimoine. Vous êtes alors dans un système de base assez coûteux, mais normé, avec une rente garantie en fonction de la durée cotisée à l’étranger. Quand on est dans un pays un peu “exotique”, on a quand même intérêt à assurer ses arrières ! »
Le Cleiss (Centre des liaisons européennes et internationales de sécurité sociale) conseille, de son côté, de bien conserver tous les justificatifs des périodes travaillées à l’étranger.
Cotisation volontaire
La France a conclu des conventions avec les pays de l’UE, ceux de l’EEE (Espace économique européen), la Suisse et une quarantaine d’autres États, permettant ainsi de totaliser les trimestres acquis à l’étranger.
« Il ne faut pas considérer que l’expatrié doit systématiquement continuer à cotiser en France, conseille Antoine Ambert, expert banque et fiscalité chez Finance Héros. L’intérêt de la CFE dépend notamment du pays d’accueil, de son régime de retraite et des accords de sécurité sociale avec la France. Il est donc important de comparer le coût des cotisations volontaires françaises avec les droits acquis dans le régime local avant de cotiser aux deux systèmes en parallèle. »
Certificat de vie
Les conséquences d’une expatriation dépendent beaucoup du pays. Les périodes travaillées à l’étranger peuvent notamment permettre d’acquérir des droits dans le régime local et, dans certaines situations, être prises en compte pour la détermination des droits français.
« Lorsque vous vivez à l’étranger, vous devez également justifier chaque année de votre existence auprès de votre caisse de retraite, ajoute M. Ambert, généralement au moyen d’un certificat de vie. Ce document permet de vérifier que le bénéficiaire est toujours en vie. »
Épargne longue durée
« L’expatriation est souvent une période de revenus plus élevés et de charges fiscales et sociales réduites, constate Philippe Teich, conseiller en gestion de patrimoine. C’est le moment idéal pour capitaliser. Beaucoup arrivent à l’étranger et mènent grand train parce qu’ils ont l’impression de gagner beaucoup plus. Mais ce qu’ils perdent en cotisations retraite, personne ne le récupère à leur place. »
Pour les conjoints accompagnateurs qui cessent toute activité, la question est encore plus prégnante : aucun trimestre ne se constitue automatiquement.
Investissement locatif
Indépendamment du système public, on peut donc aussi constituer soi-même un capital pour générer des revenus complémentaires une fois à la retraite. C’est la solution la plus flexible.
« Le premier levier pour construire un patrimoine à terme est l’investissement locatif à crédit », affirme Édouard Binet, conseiller en gestion de patrimoine à Lyon.
On peut, par exemple, préparer sa retraite grâce à des versements mensuels programmés dans un contrat d’assurance-vie : « les intérêts génèrent des intérêts, détaille-t-il. Sans y toucher pendant plusieurs décennies, on peut viser un rendement d’environ 7 % par an. »
Six mois avant le départ
Lorsque vous atteignez l’âge requis pour partir, il convient, selon le Cleiss, de déposer une demande auprès de la caisse de retraite compétente (Carsat, Cnav, MSA, etc.) de votre lieu de résidence ou de votre dernier lieu de cotisation en France.
« Mieux vaut effectuer cette demande environ six mois avant la date souhaitée de départ, suggère le Cleiss. Si les accords le permettent, les périodes cotisées à l’étranger pourront être totalisées pour déterminer vos droits ou le taux de liquidation de votre pension. »
Ensuite, si vous êtes titulaire d’une pension française, vos frais de santé seront pris en charge par la CPAM (ou la caisse ayant liquidé votre pension, comme la MSA). Retrouvez davantage d’informations sur le service en ligne Ma retraite à l’étranger.
- Bien préparer son départ : la check-list indispensable
- L’assurance-vie luxembourgeoise est-elle vraiment faite pour vous ?
- Expatriés : êtes-vous vraiment en règle avec le fisc ?
- Contrat de mariage : pourquoi le départ à l’étranger est le bon moment pour y penser
- Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris
- Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
- Espagne : entre avantages fiscaux et complexité administrative
- Nomades numériques : gérer son patrimoine quand on vit aux quatre coins du monde
- Où placer son épargne une fois à l’étranger ?
- Français de l’étranger : une banque qui comprend vos enjeux patrimoniaux




Pourquoi étudier en France ?

A la recherche des Corses de Londres et du Royaume-Uni

Quand la retraite vire au casse-tête pour les expatriés

Vie d’Expat: Se faire des amis américains, mission impossible

Scolarisation des enfants hors école française : comment s’assurer du niveau de français de son enfant ?

Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris

Français de l’étranger : une banque qui comprend vos enjeux patrimoniaux

Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger

Thaïlande : pourquoi Bangkok veut désormais choisir ses expatriés

Erasmus + : le grand retour de la Hongrie
-
 Nos partenairesil y a 3 semaines
Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris
-
 Nos partenairesil y a 2 semaines
Français de l’étranger : une banque qui comprend vos enjeux patrimoniaux
-
 Vie pratiqueil y a 4 semaines
Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
-
 Actualités internationalesil y a 3 semaines
Thaïlande : pourquoi Bangkok veut désormais choisir ses expatriés
-
 Actualités internationalesil y a 3 semaines
Erasmus + : le grand retour de la Hongrie
-
 Etudier et travailleril y a 4 jours
Scolarisation des enfants hors école française : comment s’assurer du niveau de français de son enfant ?
-
 Actualités internationalesil y a 6 jours
« On peut ne jamais s’arrêter » : ces oiseaux de nuit ont choisi de s’expatrier pour la fête
-
 Destinations au banc d'essaiil y a 4 semaines
Le Canada est-il vraiment gay-friendly ?

