Vie pratique
Espagne : entre avantages fiscaux et complexité administrative
Séduisant sur le papier grâce à ses plages, son art de vivre, son climat agréable et sa proximité avec la France, le pays de Cervantès se révèle toutefois particulièrement singulier en matière de gestion de patrimoine.
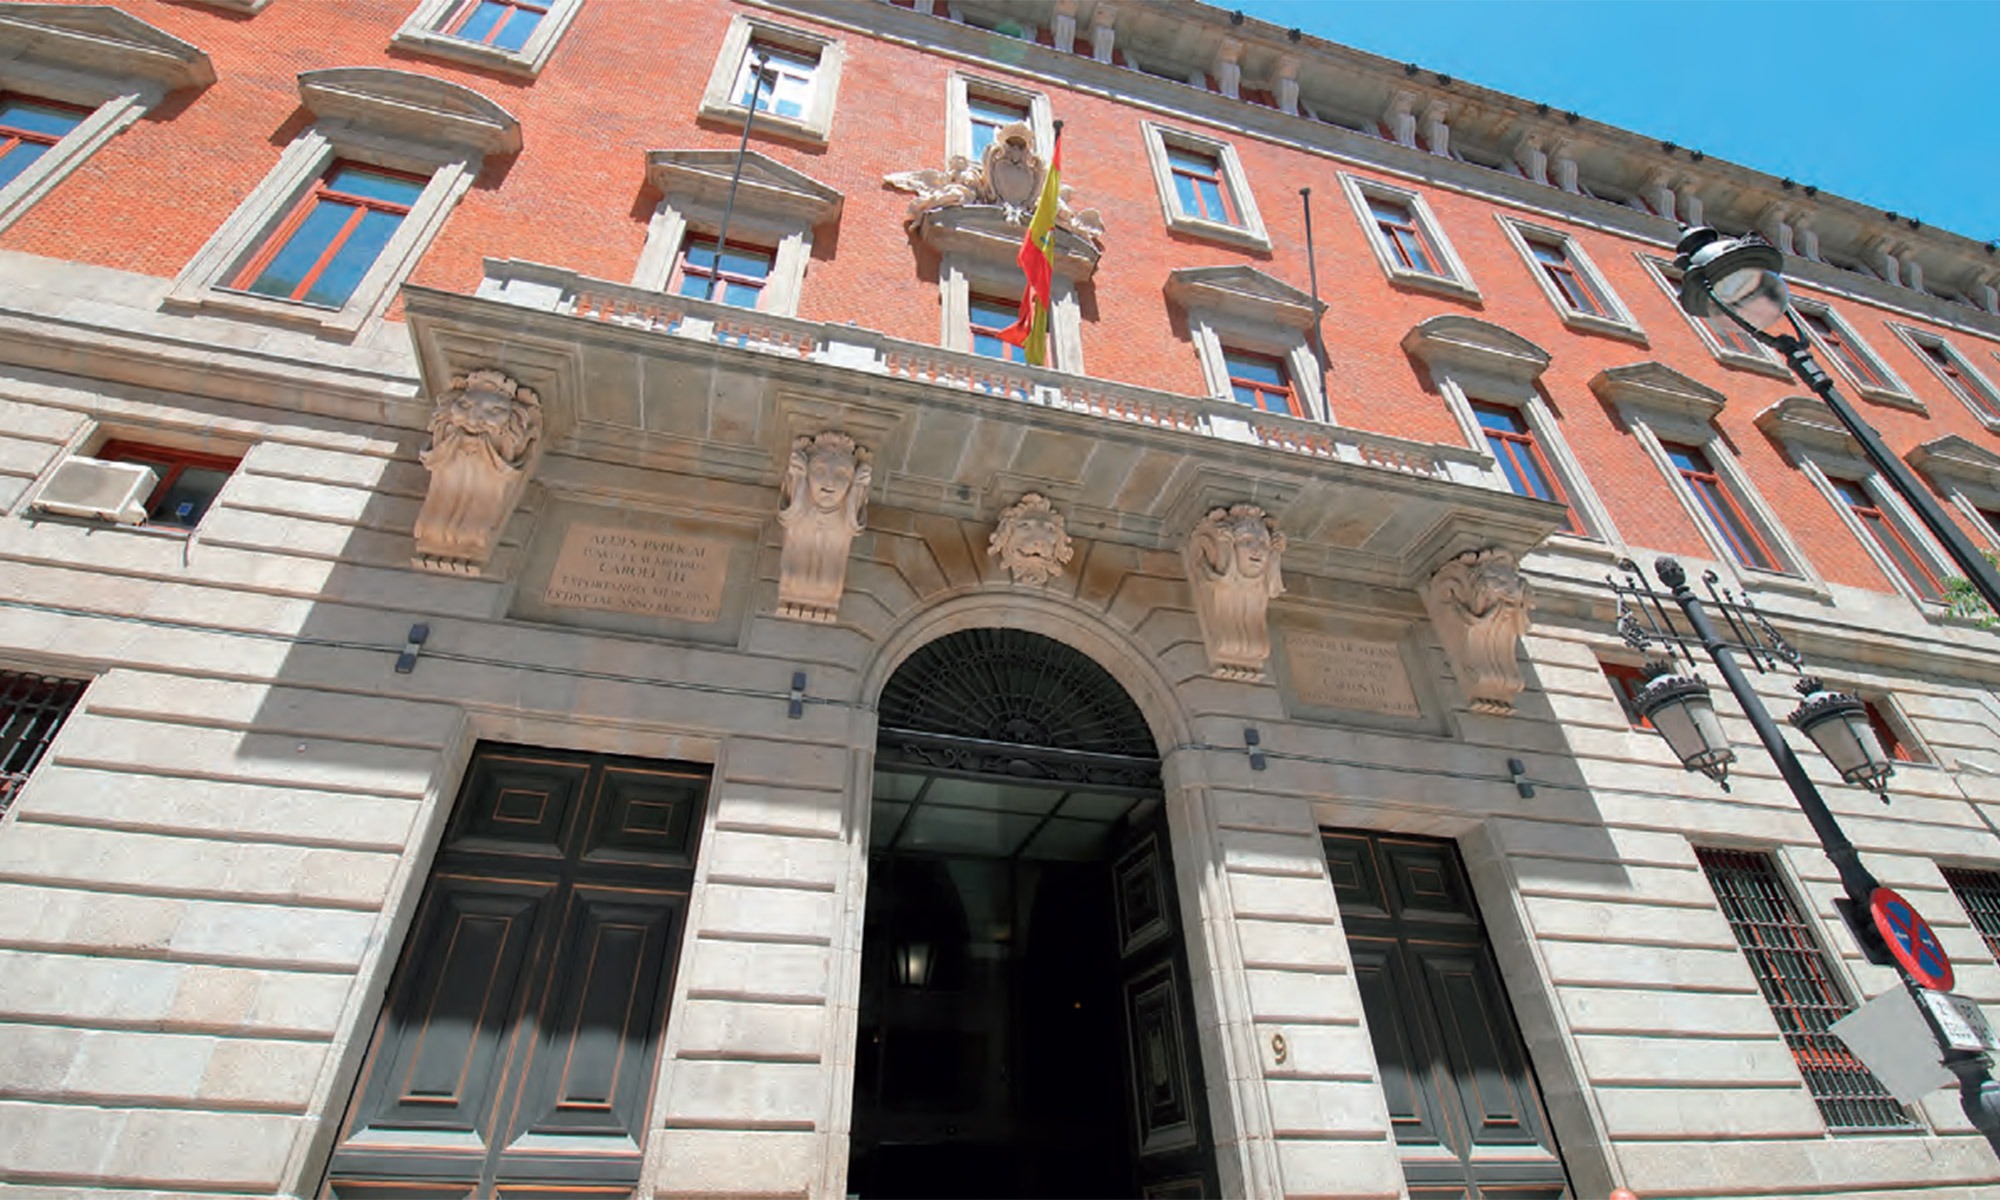
À l’instar de l’Allemagne et de ses Länder, l’Espagne n’est pas un pays compact administré depuis Madrid, la capitale, mais une mosaïque de régions autonomes du pouvoir central, avec une architecture fiscale décentralisée.
« Les communautés ne peuvent pas créer un système fiscal totalement indépendant, précise Me Alejandro Kritsak Kostin, avocat au cabinet Ricardo Cárdenas Abogados à Málaga, mais elles disposent d’une certaine marge de manœuvre pour moduler des impôts particulièrement importants, tels que les droits de succession et de donation, l’impôt sur le patrimoine, les droits de mutation (ITP) et les actes juridiques documentés (AJD), ainsi qu’une partie de l’impôt sur le revenu des personnes physiques (IRPF). »
Nouveau système administratif
S’installer en Espagne implique donc de s’adapter à un nouveau système administratif. Les premières démarches consistent généralement, lorsque le séjour dépasse trois mois, à s’enregistrer en tant que citoyen de l’Union européenne et à s’inscrire au registre municipal (Empadronamiento). Ce certificat de résidence vous permettra d’attester officiellement de votre adresse auprès de la mairie de votre commune et d’obtenir un NIE (numéro d’identification étranger), indispensable pour toute démarche fiscale.
Le droit espagnol distingue la résidence fiscale du domicile fiscal. La première dépend de votre lieu de vie habituel, le second correspond au siège de vos obligations fiscales. Un non-résident peut vivre ailleurs tout en ayant des obligations fiscales en Espagne.
Loi Beckham
Il faut également savoir que Madrid, l’Andalousie ou la Catalogne proposent des situations fiscales très différentes. Dans le détail, si la région capitale est la plus attractive pour les hauts patrimoines grâce à des abattements quasi totaux sur l’impôt sur la fortune et les successions, Barcelone impose une fiscalité plus lourde, mais offre un marché immobilier extrêmement dynamique pour les investisseurs.
« Toute personne résidente fiscale en Espagne détenant plus de 50 000 € à l’étranger doit notamment déclarer ses actifs situés à l’étranger (comptes bancaires, assurances-vie, biens immobiliers en France), affirme ainsi le cabinet Balmont Conseil à Lyon. Cette déclaration via le formulaire 720 est un exercice de haute précision. »
Pour les actifs venant travailler en Espagne, le régime fiscal spécial, plus connu sous le nom de loi Beckham, car le footballeur anglais en a été l’un des bénéficiaires les plus célèbres (NDLR), permet d’être imposé comme un non-résident pendant six ans, avec une exonération quasi totale des revenus mondiaux. Cette loi permet néanmoins à certains résidents de bénéficier d’un taux fixe de 24 % sur les seuls revenus espagnols, sans être considérés comme résidents fiscaux au sens global.
Crédit d’impôt
L’équivalent de la taxe foncière (l’IBI) est, lui, généralement moins élevé en Espagne (souvent moins de 1 000 € pour un appartement moyen). En revanche, les frais d’acquisition (ITP – frais de notaire) sont plus élevés (6 % à 11 % selon la région).
Si vous louez votre bien, les non-résidents sont taxés à un taux fixe de 19 % sur les revenus nets (pour les ressortissants de l’UE).
« Grâce à la convention fiscale franco-espagnole, poursuit Balmont Conseil, vos revenus immobiliers sont imposables en Espagne, mais doivent être déclarés en France. »
La fiscalité des plus-values est claire : seul le pays où se trouve le bien a le droit d’imposer cette opération. Un résident français vendant un appartement à Barcelone paiera donc sa plus-value en Espagne.
Villa et compte bancaire
Un non-résident ne commence à devoir l’impôt que lorsque la valeur brute de ses actifs espagnols dépasse deux millions d’euros et qu’une base imposable positive subsiste après abattements. Concrètement, une villa de 800 000 € et un compte bancaire espagnol de 150 000 € ne génèrent aucune dette fiscale au titre de l’IP (impôt sur la fortune).
Mais attention ! Depuis fin 2021, le prix des biens immobiliers est calculé à partir de la valeur de référence du cadastre (valor de referencia catastral), établie par la Direction générale du cadastre. Cette valeur peut parfois dépasser le prix d’achat et s’impose à l’administration comme base d’imposition minimale.
- Bien préparer son départ : la check-list indispensable
- L’assurance-vie luxembourgeoise est-elle vraiment faite pour vous ?
- Expatriés : êtes-vous vraiment en règle avec le fisc ?
- Contrat de mariage : pourquoi le départ à l’étranger est le bon moment pour y penser
- Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris
- Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
- Espagne : entre avantages fiscaux et complexité administrative
- Nomades numériques : gérer son patrimoine quand on vit aux quatre coins du monde
- Où placer son épargne une fois à l’étranger ?
- Les investissements éthiques, c’est pas du toc ?



Espagne : entre avantages fiscaux et complexité administrative

Exercer le métier d’infirmier au Québec

Erasmus + : le grand retour de la Hongrie

Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris

Contrat de mariage : pourquoi le départ à l’étranger est le bon moment pour y penser

Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris

En Italie, ces Français achètent des maisons… à 1 euro

Sénatoriales 2026 : six sièges représentant les Français de l’étranger en jeu et une bataille à couteaux tirés

Résidences secondaires : taxe d’habitation, majoration… que vérifier sur votre avis d’imposition ?
-
 Vie pratiqueil y a 1 semaine
Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
-
 Nos partenairesil y a 1 jour
Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris
-
 Actualités internationalesil y a 4 semaines
En Italie, ces Français achètent des maisons… à 1 euro
-
 Actualités politiquesil y a 4 semaines
Sénatoriales 2026 : six sièges représentant les Français de l’étranger en jeu et une bataille à couteaux tirés
-
 Vie pratiqueil y a 3 semaines
Résidences secondaires : taxe d’habitation, majoration… que vérifier sur votre avis d’imposition ?
-
 Actualités politiquesil y a 2 semaines
Sénatoriales 2026, Français de l’étranger: quatre sortants réélus, LFI échoue à trois voix
-
 Destinations au banc d'essaiil y a 4 semaines
Permis Vacances-Travail : bien se préparer sans rêver d’eldorado australien
-
 Destinations au banc d'essaiil y a 2 semaines
Killarney Heights, ou « la petite France » en Australie

