Vie pratique
Même à l’étranger, la transmission se prépare et s’organise
La question successorale est l’une des plus complexes en situation d’expatriation, et l’une des plus négligées. Elle mérite une attention prioritaire.
En Europe, depuis le règlement européen « Successions » de 2015, la loi applicable est en principe celle du pays de résidence habituelle du défunt au moment du décès. Un Français qui résidait en Espagne verra donc sa succession régie par le droit espagnol — sauf s’il a expressément opté, dans ses dispositions testamentaires, pour l’application de la loi française de sa nationalité. Hors Union européenne, les règles varient considérablement. Certains États américains, mais pas tous, appliquent par exemple la loi du domicile pour les biens meubles, mais celle du lieu de situation pour les immeubles. Dans les pays appliquant le droit coranique — Moyen-Orient, Afrique du Nord —, les règles de dévolution successorale peuvent être radicalement différentes du droit français : certains héritiers peuvent être exclus, d’autres favorisés.
« En la matière, il convient de dissocier le volet civil de la succession elle-même du traitement fiscal, suggère Philippe Teich, conseiller en gestion de patrimoine. Ce n’est pas parce qu’un pays va prendre en compte la succession dans sa globalité que l’on ne paiera pas de droits en France sur des actifs détenus dans l’Hexagone ou pour des héritiers y résidant. »
Attention aux opérations réalisées dans le mauvais ordre ! Une donation, une vente ou une restructuration effectuée la veille du départ à l’étranger peut avoir un traitement très différent de la même opération réalisée le lendemain. Par ailleurs, si l’héritier réside hors de France mais y a vécu six ans sur les dix années précédant la transmission, certains patrimoines peuvent aussi être taxés.
Des modalités d’imposition différentes
Les capitaux versés aux bénéficiaires dans le cadre d’une assurance-vie peuvent être traités très différemment selon le pays de résidence du bénéficiaire.
« Les modalités d’imposition en cas de rachat ou de retrait des fonds peuvent changer selon le pays de résidence, précise Caroline Roux, de la DINR (Direction des impôts des non-résidents). Il en est de même en cas de transmission de ces éléments par donation ou succession. »
Aux États-Unis, par exemple, les sommes reçues via une assurance-vie française peuvent être considérées comme un revenu imposable pour l’héritier, effaçant ainsi l’avantage fiscal français.
« Une succession peut être anticipée depuis l’étranger au moyen d’un testament, de donations ou d’une organisation patrimoniale préparée avec un notaire français et, lorsque cela est nécessaire, un professionnel du pays de résidence », détaille encore Me David Haikel, avocat fiscaliste au barreau de Nice.
« Comme pour l’impôt sur le revenu, les conventions fiscales peuvent prévoir des règles d’attribution du droit d’imposer et des mesures d’élimination des doubles impositions », précise Mme Roux.
Mais ces conventions relatives aux successions sont beaucoup moins nombreuses que celles concernant l’impôt sur le revenu.
Donation au dernier vivant
« Certains de mes clients sont allés jusqu’au divorce pour se détacher de leur patrimoine qui aurait dû être taxé, témoigne Cyril Jarnias, expert en gestion de patrimoine international. Si vos héritiers sont en France et que le bien est en France, il sera taxé. Bien entendu, il y a des abattements, par parent et par enfant, en fonction du nombre d’héritiers au-delà du couple, qui, lui, bénéficie d’une donation au dernier vivant et ne prendra pas de plein fouet les droits de succession. »
Par exemple, des parents peuvent partir vivre à l’étranger tandis qu’un enfant reste résident de France. Sous certaines conditions, les biens étrangers reçus par cet enfant pourront tout de même entrer dans le champ de l’impôt français. Un autre enfant ayant suivi ses parents à l’étranger pourra se trouver dans une situation différente.
Frottement fiscal
Parmi les solutions disponibles, l’achat d’un bien en nue-propriété permet d’acheter les murs avec une décote de 15 à 20 % sur quinze ans, soit la quote-part de loyers non perçus. À l’issue, la loi autorise une reconstitution de la pleine propriété, sans frottement fiscal, hors IFI, sous forme de capital ou de loyer que l’on peut ensuite transmettre avec très peu de frais.
Les SCPI (bureaux, commerces, entrepôts, data centers…) permettent, elles, d’obtenir une rente, un rendement locatif mutualisé et résilient.
- Bien préparer son départ : la check-list indispensable
- L’assurance-vie luxembourgeoise est-elle vraiment faite pour vous ?
- Expatriés : êtes-vous vraiment en règle avec le fisc ?
- Contrat de mariage : pourquoi le départ à l’étranger est le bon moment pour y penser
- Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris
- Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
- Espagne : entre avantages fiscaux et complexité administrative
- Nomades numériques : gérer son patrimoine quand on vit aux quatre coins du monde
- Où placer son épargne une fois à l’étranger ?
- Français de l’étranger : une banque qui comprend vos enjeux patrimoniaux



Même à l’étranger, la transmission se prépare et s’organise

Vie d’Expat: Mon problème avec les enfants américains

Juliette Omnes, la Française qui a appris la salsa à Cali

Les investissements éthiques, c’est pas du toc ?

Exercer le métier d’architecte au Québec

Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris

Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger

Thaïlande : pourquoi Bangkok veut désormais choisir ses expatriés

Erasmus + : le grand retour de la Hongrie

Sénatoriales 2026, Français de l’étranger: quatre sortants réélus, LFI échoue à trois voix
-
 Nos partenairesil y a 1 semaine
Vendre un appartement à Paris depuis l’étranger : les réponses de Didier Paradis, professionnel de l’immobilier de prestige à Paris
-
 Vie pratiqueil y a 2 semaines
Guide gratuit à télécharger : Investissement et gestion de patrimoine à l’étranger
-
 Actualités internationalesil y a 1 semaine
Thaïlande : pourquoi Bangkok veut désormais choisir ses expatriés
-
 Actualités internationalesil y a 1 semaine
Erasmus + : le grand retour de la Hongrie
-
 Actualités politiquesil y a 3 semaines
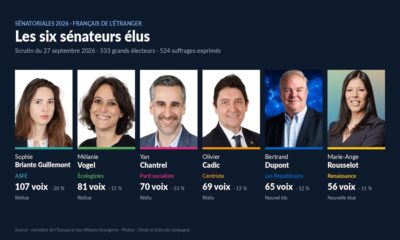
Sénatoriales 2026, Français de l’étranger: quatre sortants réélus, LFI échoue à trois voix
-
 Destinations au banc d'essaiil y a 4 semaines
Killarney Heights, ou « la petite France » en Australie
-
 Destinations au banc d'essaiil y a 2 semaines
Le Canada est-il vraiment gay-friendly ?
-
 Vie pratiqueil y a 3 semaines
Passeports, état civil : la dématérialisation va-t-elle enfin simplifier la vie des expatriés ?